Aliquote, interventi agevolabili, differenze rispetto al 2026 e adempimenti: una guida per riqualificare il tuo immobile.
Aggiornamento: ottobre 2026. Le disposizioni per il 2027 riportate in questo articolo sono quelle vigenti alla data di revisione. La Legge di Bilancio 2027 potrebbe modificarle: verificare il quadro normativo prima della pubblicazione e dell’avvio dei lavori.
Riqualificare il patrimonio immobiliare: il contesto
Migliorare l’efficienza energetica, la funzionalità e la qualità architettonica degli edifici esistenti è una sfida centrale per il settore delle costruzioni in Italia. Le detrazioni fiscali contribuiscono a sostenere gli investimenti privati, ma la loro convenienza dipende da molte variabili: tipologia di immobile, titolo di possesso, caratteristiche tecniche degli interventi e capacità fiscale del beneficiario.
Tra le misure più rilevanti figurano il Bonus Ristrutturazione, dedicato al recupero edilizio, e l’Ecobonus, destinato a specifici interventi di efficienza energetica. Vediamo come cambiano dal 2026 al 2027 secondo le norme attualmente approvate.
Bonus Ristrutturazione 2027: aliquote e lavori ammessi
Il Bonus Ristrutturazione trova riferimento nell’articolo 16-bis del DPR 917/1986 e nell’articolo 16 del DL 63/2013. La Legge 199/2025 ha confermato per il 2026 le aliquote più favorevoli, lasciando previste per il 2027 aliquote inferiori.
| Beneficiario e immobile | Spese 2026 | Spese 2027 |
|---|---|---|
| Proprietario o titolare di diritto reale, per l’abitazione principale | 50% | 36% |
| Altri casi ammessi (ad esempio seconde case, immobili concessi in affitto, lavori sostenuti da inquilini o comodatari) | 36% | 30% |
Per il Bonus Ristrutturazione, il limite ordinario previsto per le spese 2026–2027 è di 96.000 euro per unità immobiliare. La detrazione è ordinariamente ripartita in dieci quote annuali.
Tra gli interventi agevolabili rientrano la manutenzione straordinaria, il restauro e risanamento conservativo e la ristrutturazione edilizia delle unità abitative; sulle parti comuni residenziali può essere agevolabile anche la manutenzione ordinaria. Possono inoltre rientrare determinate opere per la sicurezza, l’eliminazione delle barriere architettoniche e altri interventi espressamente previsti dalla legge.
La semplice tinteggiatura di un appartamento, se costituisce manutenzione ordinaria autonoma su una singola unità, generalmente non dà accesso al beneficio. Diverso può essere il trattamento di opere accessorie necessarie a un intervento complessivamente agevolabile.
Ecobonus 2027: dall’involucro agli impianti
L’Ecobonus riguarda specifici interventi di efficientamento energetico su edifici esistenti, anche non residenziali nei casi consentiti. Non basta scegliere un componente genericamente “ad alta efficienza”: devono essere rispettati requisiti tecnici, condizioni dell’edificio, documentazione e massimali previsti per la lavorazione.
Le principali categorie comprendono:
- Isolamento delle coperture: coibentazione di tetti e solai disperdenti per limitare le perdite di calore.
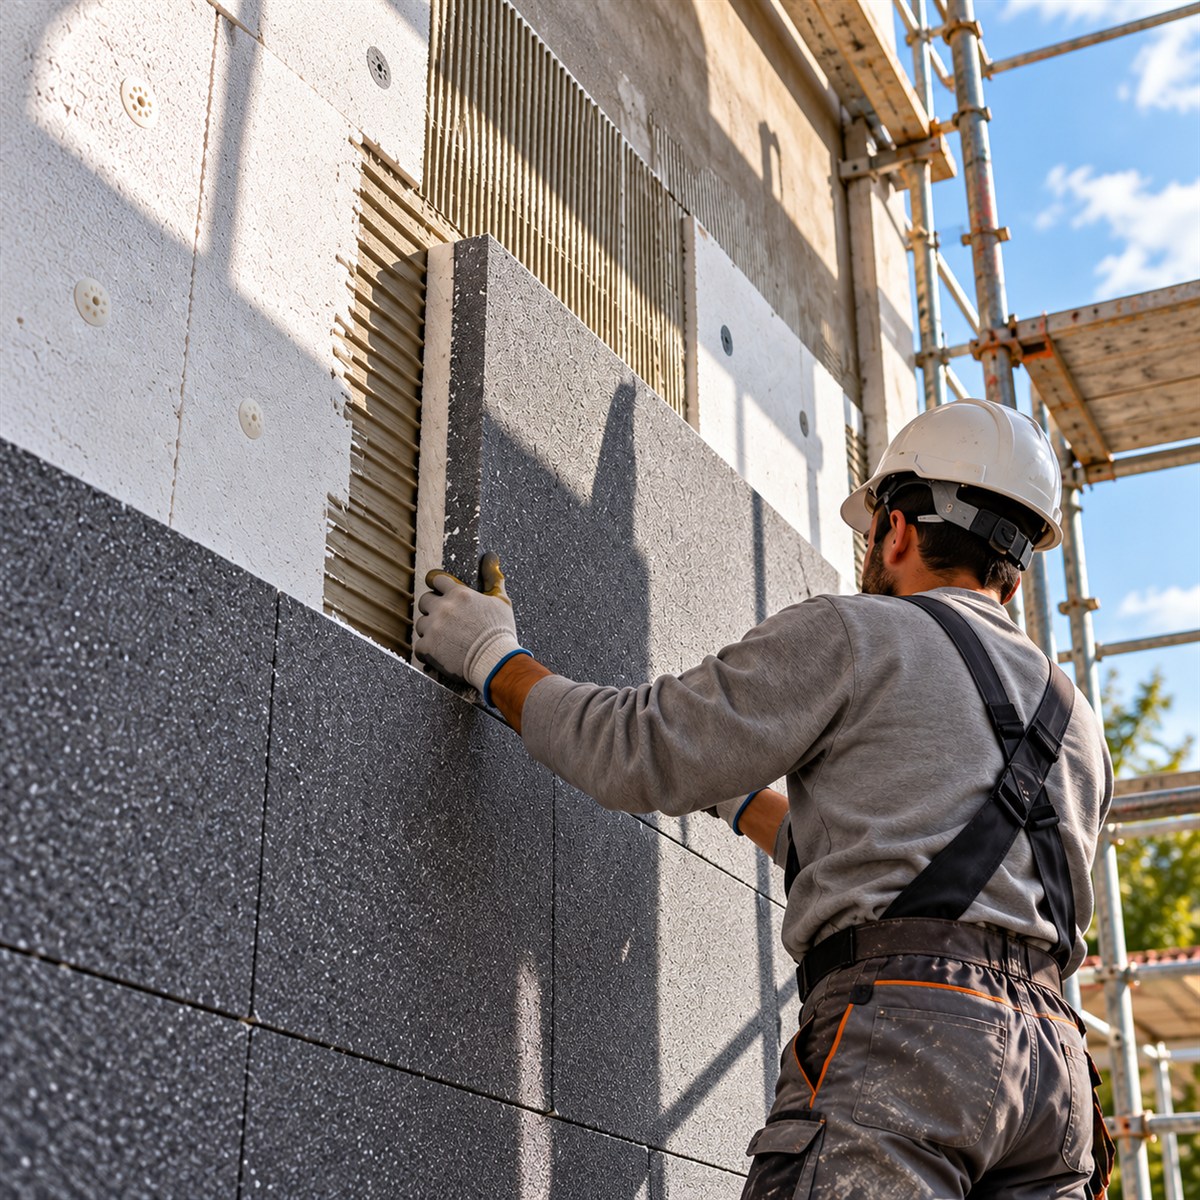
- Isolamento delle pareti esterne: sistemi di coibentazione dell’involucro opaco, incluso il cappotto termico ove appropriato.
- Isolamento di solai e pavimenti disperdenti: interventi su strutture che separano ambienti riscaldati da zone non climatizzate o dall’esterno.
- Infissi e serramenti: sostituzione di componenti esistenti con sistemi conformi ai requisiti di trasmittanza termica.
- Schermature solari: installazione di dispositivi che rispettano le specifiche condizioni tecniche.
- Impianti efficienti: sostituzione degli impianti esistenti con determinate pompe di calore, sistemi ibridi e altre tecnologie ammesse.
- Solare termico: collettori destinati agli usi previsti dalla disciplina.
- Building automation: sistemi di controllo e gestione degli impianti.
- Riqualificazione energetica globale: interventi che soddisfano gli specifici requisiti prestazionali richiesti.
Tabella comparativa Ecobonus 2026–2027
Su schermi piccoli, scorri la tabella orizzontalmente per leggere tutte le colonne.
| Intervento Ecobonus | 2026 abitazione principale* | 2026 altri casi | 2027 abitazione principale* | 2027 altri casi |
|---|---|---|---|---|
| Isolamento termico della copertura | 50% | 36% | 36% | 30% |
| Isolamento delle pareti esterne | 50% | 36% | 36% | 30% |
| Isolamento di solai e pavimenti disperdenti | 50% | 36% | 36% | 30% |
| Sostituzione di infissi e serramenti | 50% | 36% | 36% | 30% |
| Schermature solari | 50% | 36% | 36% | 30% |
| Pompe di calore ammesse | 50% | 36% | 36% | 30% |
| Collettori solari termici | 50% | 36% | 36% | 30% |
| Building automation | 50% | 36% | 36% | 30% |
| Riqualificazione energetica globale | 50% | 36% | 36% | 30% |
| Coibentazione delle parti comuni condominiali** | 50% | 36% | 36% | 30% |
* L’aliquota maggiorata non spetta automaticamente per ogni intervento su un’abitazione principale: è subordinata, fra l’altro, alla titolarità del diritto di proprietà o di un diritto reale di godimento e agli ulteriori requisiti normativi. ** Per il condominio, verificare le condizioni relative al singolo beneficiario e alle spese imputate. Le aliquote non sostituiscono la verifica dei massimali e dei requisiti specifici di ogni intervento.
La tabella mostra una riduzione generalizzata delle percentuali nel 2027, ma non implica che tutti gli interventi abbiano identici tetti di spesa o detrazione. Per l’Ecobonus i limiti variano in base alla tipologia di intervento: prima di predisporre il quadro economico occorre consultare il relativo vademecum ENEA.
Attenzione alle caldaie a combustibili fossili
Dal 2025 sono escluse dalle detrazioni le spese per la sostituzione degli impianti di climatizzazione invernale con caldaie uniche alimentate a combustibili fossili. La disciplina delle configurazioni ibride e delle altre tecnologie va verificata caso per caso: non è corretto equiparare automaticamente ogni sistema ibrido a una caldaia unica esclusa.
Quanto cambia il beneficio economico?
Consideriamo 80.000 euro di spesa interamente ammissibile per una ristrutturazione, sostenuta da un contribuente che soddisfa i requisiti dell’aliquota maggiorata e dispone di sufficiente capienza fiscale.
| 2026 | 2027 | |
|---|---|---|
| Aliquota | 50% | 36% |
| Detrazione teorica totale | 40.000 € | 28.800 € |
| Quota annuale teorica (10 anni) | 4.000 € | 2.880 € |
La differenza è di 11.200 euro di detrazione teorica complessiva. Il beneficio non costituisce un rimborso immediato: è utilizzabile attraverso l’imposta dovuta e nei limiti della capienza fiscale. Possono inoltre incidere le limitazioni alle detrazioni previste per determinati livelli di reddito.
Per le persone fisiche fuori dall’esercizio d’impresa rileva normalmente l’anno del pagamento; le regole possono differire per altri soggetti. La scelta del momento in cui effettuare le spese richiede quindi una valutazione fiscale puntuale.
Prima casa e abitazione principale non sono sinonimi
Le agevolazioni legate all’acquisto della “prima casa” e la nozione di “abitazione principale” utilizzata per l’aliquota maggiorata dei bonus edilizi rispondono a regole differenti. Il semplice fatto di avere acquistato un immobile con agevolazione prima casa non garantisce automaticamente la percentuale superiore per i lavori. Vanno verificati l’uso dell’immobile e il titolo giuridico del soggetto che sostiene la spesa.
Un inquilino o comodatario può accedere all’aliquota ordinaria, ma non automaticamente a quella maggiorata riservata ai titolari dei diritti previsti dalla legge.
Si possono combinare Bonus Ristrutturazione ed Ecobonus?
Sì, all’interno di uno stesso progetto possono coesistere lavorazioni ammesse a regimi differenti, purché non venga richiesta una doppia detrazione sulla medesima spesa. Per esempio, una riorganizzazione interna e una coibentazione dell’involucro possono richiedere verifiche agevolative distinte. Non si devono però sommare i massimali senza controllare i limiti e le interazioni previsti dalla normativa.
Per questo è utile predisporre un computo metrico dettagliato, distinguere le lavorazioni e mantenere coerenza tra progetto, fatture, pagamenti e documentazione tecnica.
Adempimenti: cosa verificare prima e dopo i lavori
Prima dell’intervento è opportuno controllare la situazione urbanistico-edilizia dell’immobile, la corretta qualificazione delle opere e l’eventuale necessità di titoli abilitativi. Occorre inoltre verificare i requisiti energetici, le asseverazioni e gli altri documenti richiesti.
Durante l’esecuzione vanno gestiti correttamente fatture e pagamenti, incluso il bonifico dedicato quando previsto. Per gli interventi soggetti all’obbligo ENEA, la comunicazione deve essere trasmessa entro 90 giorni dalla fine dei lavori, tenendo conto delle specifiche indicazioni e decorrenze pubblicate dall’ente. Per il 2027 occorrerà seguire l’attivazione e le istruzioni del portale relativo all’annualità.
Il professionista fiscale dovrà infine verificare la spettanza e la fruibilità della detrazione, la capienza d’imposta e le eventuali limitazioni personali.
Perché la progettazione conta più della sola aliquota
Un incentivo fiscale non sostituisce una diagnosi dell’edificio. Sostituire gli infissi senza valutare i ponti termici, migliorare un impianto senza considerare il fabbisogno reale o isolare una copertura senza affrontare correttamente i nodi costruttivi può ridurre l’efficacia dell’investimento.
Un progetto integrato tiene insieme architettura, prestazioni energetiche, comfort, fattibilità economica e adempimenti. Le agevolazioni diventano così uno strumento a supporto di un obiettivo più ampio: migliorare la qualità e il valore dell’immobile nel tempo.
Cosa aspettarsi per il 2027?
A ottobre 2026 la riduzione delle aliquote per il 2027 è già prevista dalle disposizioni vigenti, ma potrebbe essere modificata con successivi provvedimenti, in particolare con la Legge di Bilancio 2027. Non sarebbe corretto presentare una possibile proroga come già approvata.
Chi programma lavori può utilizzare questa fase per verificare l’immobile, elaborare il progetto e stimare i costi, aggiornando la valutazione fiscale prima di assumere impegni economici definitivi.
Conclusioni
Il Bonus Ristrutturazione e l’Ecobonus restano strumenti rilevanti per la riqualificazione del patrimonio edilizio nazionale. Le aliquote previste per il 2027, inferiori rispetto al 2026, rendono ancora più importante una pianificazione consapevole delle opere e delle spese.
Riqualificare significa intervenire sulla qualità architettonica, sulle prestazioni energetiche e sulla funzionalità degli spazi, non soltanto ottenere una detrazione.
Fonti e riferimenti
- ENEA – Ecobonus e vademecum tecnici, aggiornamento ottobre 2026
- ENEA – Tabella ufficiale delle aliquote Ecobonus 2026–2027 (PDF)
- Camera dei deputati – Dossier Legge di Bilancio 2026, articolo 1 comma 22
- Gazzetta Ufficiale – Legge 30 dicembre 2025, n. 199
- ANCE – Bonus edilizi 2026: novità e conferme
- ENEA – Portale Bonus Fiscali
Nota: contenuto divulgativo aggiornato a ottobre 2026, non sostitutivo di consulenza tecnica, fiscale o legale riferita a uno specifico intervento.